Créditos en UVA para autos del Banco Nación: cómo funciona la nueva línea de hasta $100 millones sin prenda
La entidad lanzó una operatoria que financia el 100% del vehículo con plazos de hasta 60 meses y cuotas iniciales hasta un 30% más bajas que la línea tradicional en pesos, aunque con capital ajustable por inflación.
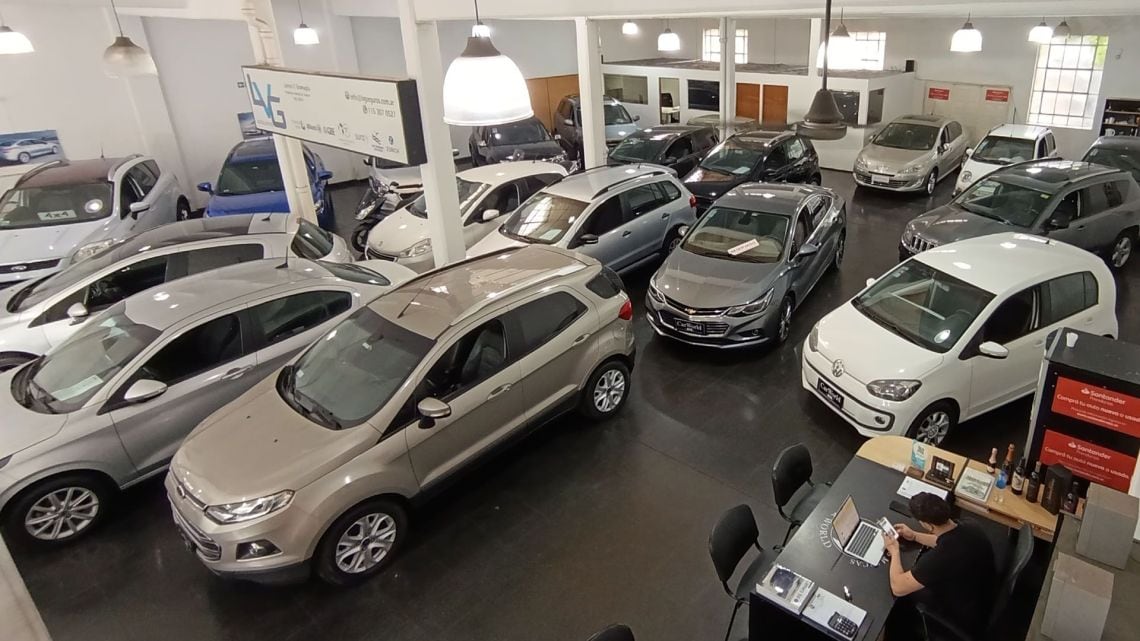
El Banco Nación puso en marcha una nueva línea de préstamos en UVA destinada a la compra de vehículos, con un monto máximo de $100 millones por solicitante, sin exigencia de prenda y con financiación que puede alcanzar el 100% del valor del rodado. La operatoria, vigente desde el lunes 7 de septiembre, abarca automóviles, pickups y utilitarios, tanto 0 km como usados con hasta diez años de antigüedad, y se canaliza a través de más de 1.400 concesionarios adheridos y 1.800 puntos de venta en todo el país.
Tasas, plazos y requisitos
Para los clientes que perciben haberes o jubilación en la entidad, la tasa ofrecida es de UVA más 19% TNA, mientras que para el resto de los solicitantes se ubica en UVA más 25% TNA. Los plazos se extienden de 12 a 60 meses, con una cuota que no puede superar el 25% de los ingresos netos del solicitante. El trámite se realiza de forma online, con presentación del DNI, y queda sujeto a evaluación crediticia y a las condiciones vigentes al momento de la solicitud.
- Monto máximo: $100 millones por persona, sin prenda.
- Financiación: hasta el 100% del valor del vehículo.
- Plazos: de 12 a 60 meses.
- Tasa para clientes con haberes: UVA + 19% TNA.
- Tasa para clientes sin haberes: UVA + 25% TNA.
- Cuota tope: 25% de los ingresos netos.
- Cobertura: autos, pickups y utilitarios 0 km y usados hasta 10 años.
- Opción de tope de cuota atado al Coeficiente de Variación Salarial (CVS) con un punto porcentual adicional.
Cuotas más bajas, pero con capital ajustable
Para dimensionar el impacto de la nueva línea, la entidad difundió ejemplos orientativos sobre un préstamo de $10 millones a 60 meses. Un cliente con haberes en el banco arrancaría pagando $292.656 en UVA, frente a $424.330 en la línea tradicional en pesos. Para quienes no cobran sueldo en la entidad, las cifras se ubicaron en $343.333 en UVA y $508.664 en pesos. La diferencia inicial responde a que, en la línea en pesos, las tasas son fijas: 36% TNA para clientes de haberes y previsional, y 46% TNA para el resto, con plazos de hasta 72 meses y un tope de cuota sobre ingresos de entre el 30% y el 35% según el perfil.
El menor monto inicial en UVA viene acompañado por el ajuste del capital según la evolución del índice, lo que implica que el valor de la cuota puede modificarse a lo largo de la vida del préstamo. En la línea tradicional en pesos, en cambio, la cuota permanece estable durante todo el período. La operatoria incluye, además, una prima adicional de un punto porcentual anual que habilita un mecanismo de tope de cuota atado al Coeficiente de Variación Salarial (CVS), pensado para otorgar mayor previsibilidad sobre el pago mensual. Esta semana, el productor deberá evaluar qué esquema se ajusta mejor a su flujo de fondos y a su exposición frente a la evolución del índice inflacionario, en un escenario donde la tasa en pesos sigue siendo elevada y la cuota inicial en UVA resulta sensiblemente más baja.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Jubilados de PAMI: nuevo requisito obligatorio desde marzo para acceder a medicamentos gratuitos
El Banco Central de Japón subió la tasa de interés a máximos en 17 años: qué impacto tendría en los mercados

Cómo acceder a los subsidios de luz y gas y evitar aumentos en las tarifas