El combustible aéreo rompe la cuenta de Aerolíneas y ya pesa 100 millones de dólares en lo que va del año
La suba del jet fuel tras el conflicto en Medio Oriente obligó a la compañía a aplicar un recargo en los pasajes y deterioró el resultado del primer semestre, aunque la demanda sostiene niveles récord
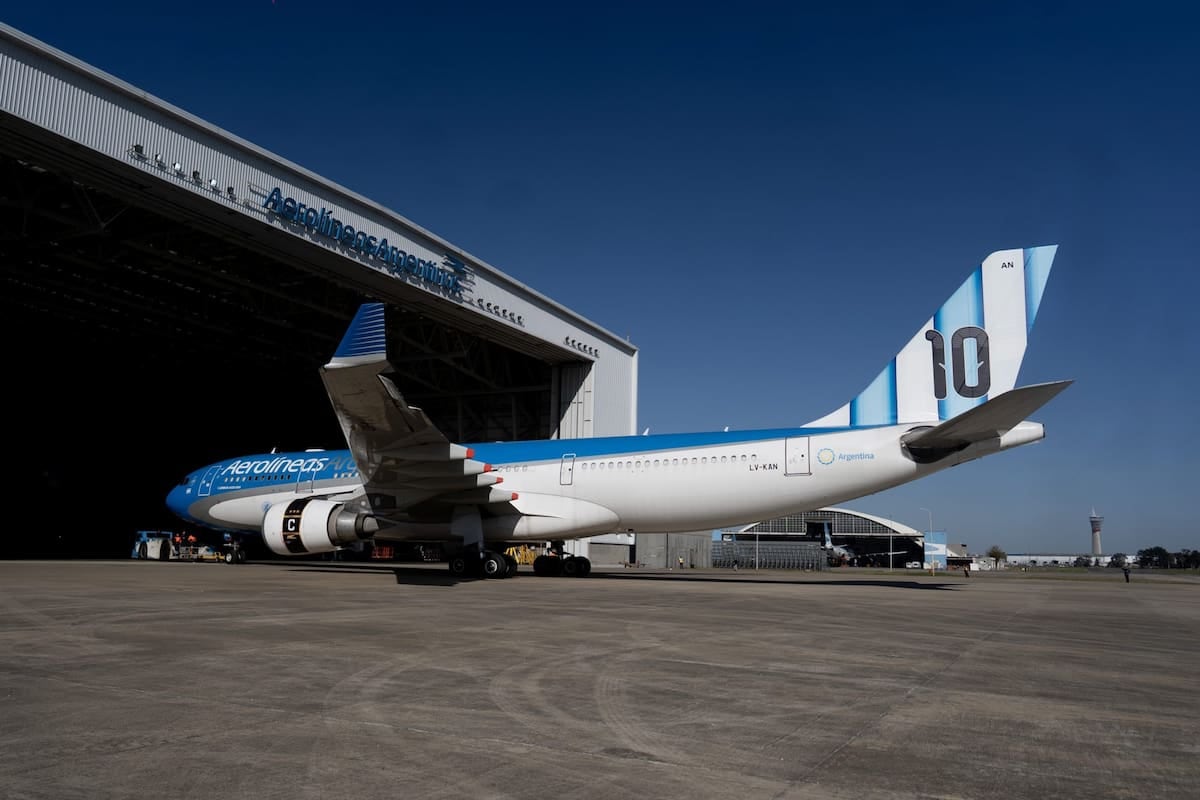
La lluvia acumulada en la región pampeana dejó registros desparejos en las últimas semanas y, en paralelo, el precio del día para quienes deben mover carga o personas por avión muestra una tendencia que se volvió estructural: el combustible aeronáutico se disparó cerca de un 90% desde que estalló el conflicto en Medio Oriente y alcanzó su nivel más alto en más de una década, con la única excepción de un pico breve registrado en 2022 durante la guerra en Ucrania, según informó la propia Aerolíneas Argentinas.
Para dimensionar el impacto, la empresa calculó que el sobrecosto generado por el combustible superó los 100 millones de dólares en los primeros seis meses del año. Las proyecciones internas ubican el efecto total en 2026 en torno a los 150 millones de dólares, un 50% por encima de lo que se había presupuestado originalmente. La diferencia entre lo estimado y lo que efectivamente se paga por el jet fuel se convirtió, así, en una de las variables centrales de la ecuación económica de la compañía.
Un recargo que ya está en el boleto
Desde comienzos de marzo, Aerolíneas Argentinas incorporó un recargo extraordinario en sus tarifas para compensar parte del impacto, una decisión que adoptaron también otras aerolíneas que operan en el mercado argentino frente a la misma presión de costos. El sobrecosto del combustible, no obstante, continúa: según informó el CEO Fabián Lombardo en el foro ALTA AGM and Airline Leaders Forum, los números mensuales volvieron a ser positivos desde junio, aunque la carga extra por el combustible sigue golpeando los márgenes.
El cuadro de situación queda descrito con claridad en el Informe sobre la Ejecución Presupuestaria de las Empresas Públicas que elabora la Oficina Nacional de Presupuesto de la Secretaría de Hacienda. De acuerdo con ese documento técnico, los costos de la aerolínea crecieron un 38,3% interanual durante el primer semestre, mientras que los ingresos solo aumentaron un 20,7%. La brecha entre ambas variables explica el resultado negativo del período, que la empresa atribuye en gran parte al alza del combustible.
- Sobre costo acumulado del combustible en el primer semestre: más de 100 millones de dólares.
- Proyección de impacto total para 2026: alrededor de 150 millones de dólares, 50% por encima del presupuesto original.
- Crecimiento interanual de los costos en el semestre: 38,3%.
- Crecimiento interanual de los ingresos en el semestre: 20,7%.
- Resultado operativo real del semestre: rojo de 84 millones de dólares.
- Resultado operativo estimado sin el alza del combustible: positivo en unos 25 millones de dólares.
- EBITDAR operativo del semestre (antes de depreciaciones, amortizaciones y alquileres): 64 millones de dólares en positivo.
El contraste entre el resultado operativo con combustible caro y el que se habría obtenido sin esa suba es elocuente: según los propios cálculos de la compañía, el semestre habría cerrado con un saldo positivo de aproximadamente 25 millones de dólares en lugar del rojo de 84 millones que efectivamente se registró. La diferencia, de unos 109 millones de dólares,dimensiona con precisión cuánto pesa el jet fuel en la cuenta de resultados.
A pesar de ese deterioro contable, la demanda de pasajes no cedió. Desde septiembre la empresa viene registrando cifras récord de pasajeros, un comportamiento que los analistas del sector explican, en parte, por la reducción de oferta de Flybondi, lo que derivó parte de la demanda hacia Aerolíneas. El indicador EBITDAR operativo, que mide el resultado antes de depreciaciones, amortizaciones y alquileres de aeronaves, cerró el semestre en positivo, con 64 millones de dólares, una señal de que la generación de caja del negocio en operación se sostiene más allá de la foto del resultado final.
Qué decide esta semana el productor y el usuario
En lo inmediato, lo que decide el productor —y también el usuario corporativo que programa viajes de trabajo— es cómo absorber el sobrecosto: si trasladarlo a la tarifa final, como ya hizo la compañía, o si reorganizar frecuencias y rutas para minimizar la exposición al combustible caro. Para el pasajero frecuente, la lectura es directa: el precio del boleto aéreo ya incorpora un componente extraordinario ligado directamente a la cotización internacional del jet fuel, y ese sobrecosto se mantendrá mientras el barril no afloje. La dinámica de los próximos meses dependerá, en gran medida, de cómo evolucione el conflicto en Medio Oriente y de la respuesta de la cadena de suministro de combustibles, más que de decisiones internas de la propia Aerolíneas.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Hipotecarios UVA: la ANSES ya mueve los primeros 200.000 millones y define la cuota inicial que deberá pagar el hogar