La industria opera con cuatro de cada diez puntos de su capacidad ociosa y la informalidad gana terreno entre los trabajadores desplazados
Según el INDEC, el uso de la capacidad instalada se ubicó en 58,5% durante agosto; en calzado e indumentaria la presión importadora reduce la mano de obra local y, frente al desempleo formal, proliferan changas y ocupaciones sin aportes.
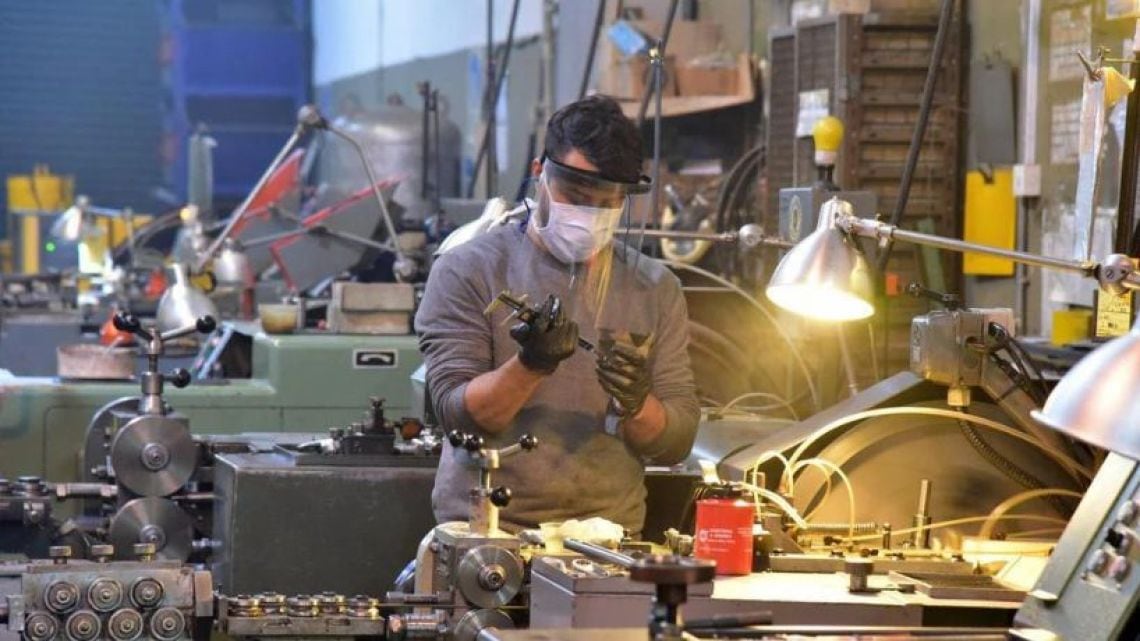
La industria manufacturera argentina transitó agosto con un nivel de utilización de su capacidad productiva que alcanzó apenas el 58,5%, de acuerdo con el informe mensual difundido por el INDEC, mientras que las lluvias acumuladas en la región pampeana durante el mismo período se ubicaron por debajo de los registros históricos y el precio del dólar en el segmento mayorista cerró la jornada en 1.475 pesos. El dato, que en perspectiva interanual muestra una caída frente al 59% de agosto del año anterior, evidencia que más de cuatro de cada diez puntos de la capacidad instalada del sector permanecen inactivos, en un escenario que las cámaras empresarias describen como de ociosidad estructural.
El comportamiento resulta heterogéneo según la rama de actividad considerada. En los bloques técnicos que demandan una proporción elevada de mano de obra, como la industria del calzado y la confección de indumentaria, la presión ejercida por productos importados -en buena medida procedentes de Asia- tiende a profundizar el cuadro recesivo. La comparación de costos laborales, tomando como referencia estudios que surgen del propio sector industrial y cotejos difundidos por la Bolsa de Comercio de Rosario, indica que un trabajador argentino ocupado en la misma función percibe una remuneración en dólares que equivale aproximadamente al doble de la que recibe un trabajador brasileño en situación equivalente. A esa brecha se suma la diferencia en la carga tributaria, dado que los impuestos que pesan sobre la industria en el país vecino resultan cerca de un 35% inferiores a los aplicados localmente, un diferencial que compromete la capacidad de competir en los segmentos de menor valor agregado.
El camino hacia la informalidad
Cuando una empresa reduce su producción, discontinúa un turno o directamente procede al cierre de una línea, el trabajador que pierde su puesto formal enfrenta un mercado laboral donde las alternativas de calidad se han vuelto notoriamente más escasas. El comercio minorista, otra de las ramas que tradicionalmente absorben mano de obra asalariada, atraviesa por dificultades de parecida magnitud. En ese contexto, la inserción ocupacional más frecuente se desplaza hacia la economía informal: changas, tareas discontinuas, venta ambulante y ocupaciones por cuenta propia sin cobertura de obra social ni aportes jubilatorios. Las estadísticas oficiales dan cuenta de esa transición y los relevamientos cualitativos realizados en distintas zonas fabriles de la provincia de Córdoba -incluidos los departamentos de Río Cuarto, Bell Ville y Marcos Juárez- registran idéntica preocupación en cada punto consultado, con testimonios de operarios que, tras ser despedidos de plantas textiles o de la industria del calzado, terminaron insertándose en empleos precarios o directamente en la economía de subsistencia.
Un factor adicional que atraviesa de manera transversal a buena parte del entramado manufacturero es el encarecimiento y la restricción del crédito productivo. Con tasas de interés elevadas y un financiamiento bancario que se ofrece en volúmenes acotados, la decisión de invertir en maquinaria, incorporar tecnología o ampliar la plantilla de personal tiende a postergarse, lo que a su vez limita la posibilidad de sostener los puestos existentes e incluso de retener al personal ya incorporado. El resultado agregado de esas decisiones, sumadas a la dinámica cambiaria y a la apertura efectiva de ciertos flujos importadores, configura un cuadro en el que la industria opera por debajo de su potencial y, simultáneamente, pierde participación en la generación de empleo registrado.
- La utilización de la capacidad instalada se ubicó en 58,5% en agosto, frente a 58,2% en julio y 59% en el mismo mes del año anterior, según el INDEC.
- Más de cuatro de cada diez puntos de la capacidad productiva del sector permanecieron inactivos durante el mes bajo análisis.
- En calzado e indumentaria, el costo laboral en dólares de un trabajador argentino equivale aproximadamente al doble del correspondiente a un trabajador brasileño.
- La carga tributaria sobre la industria en Brasil resulta cerca de un 35% inferior a la que rige en la Argentina, de acuerdo con comparaciones sectoriales.
- El acceso al crédito productivo aparece restringido por tasas elevadas y financiamiento escaso, lo que frena la inversión y la incorporación de personal.
- En las recorridas por Río Cuarto, Bell Ville y Marcos Juárez se repitió la misma inquietud: operarios despedidos de plantas locales recalaron en changas y ocupaciones informales.
Lo que el productor y el industrial terminan definiendo en la práctica esta semana es cómo administrar un nivel de actividad que no alcanza para cubrir la totalidad de los costos fijos, en un entorno donde la decisión de mantener una línea de producción se evalúa caso por caso y donde, en demasiadas ocasiones, la variable de ajuste recae sobre el personal ocupado.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo

Septiembre volvería a ubicarse por encima del 2%: el INDEC define esta tarde el rumbo de la inflación
El dólar oficial abrió la rueda del jueves en $1535 y el blue se posicionó 25 pesos arriba