
Septiembre acelera: la inflación de alimentos se recalienta y las consultoras la ubican cerca del 1,8% mensual
El salto semanal de LCG, la medición más moderada de Analytica y el REM del Banco Central configuran un cuadro en el que los precios vuelven a ganar terreno. El productor rural ya mira la semana y toma decisiones de venta o retención.
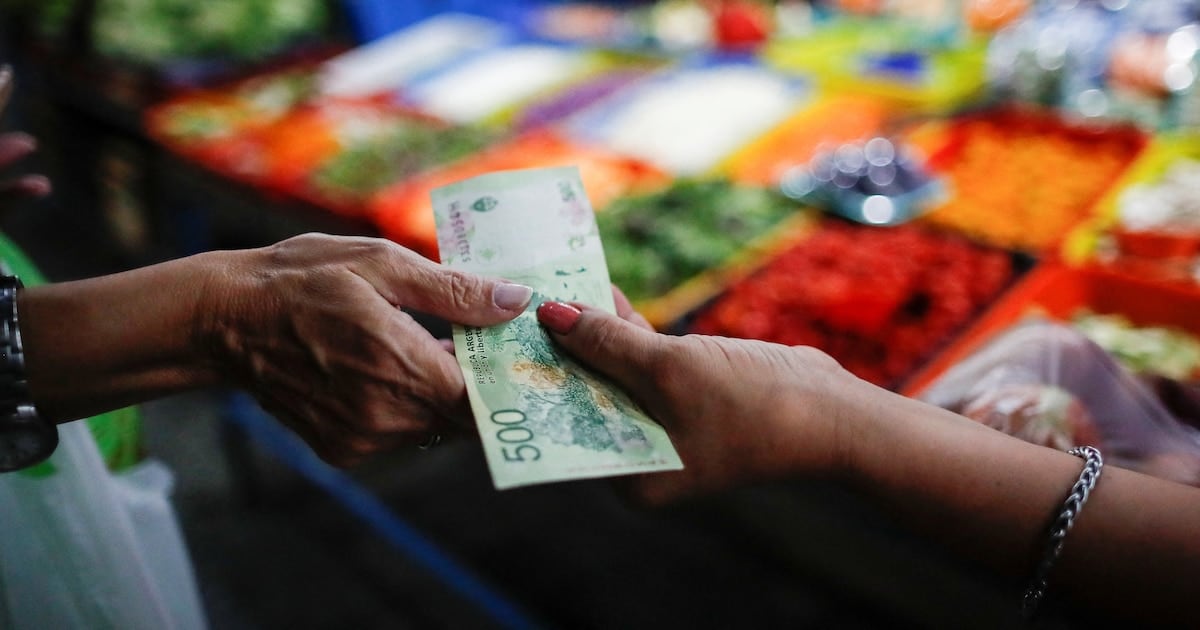
La segunda semana de septiembre dejó un dato que sacudió la calma de las últimas lecturas: la consultora LCG midió un aumento semanal de 3% en alimentos y bebidas, luego de varias jornadas con variaciones pequeñas, bajas puntuales o precios sin cambios. La aceleración estuvo empujada, de manera casi excluyente, por tres rubros de fuerte presencia en la mesa de los hogares: panificados, verduras y carnes.
Según el relevamiento de LCG, los panificados encabezaron los incrementos con una suba de 9,2% respecto de la semana anterior. Las verduras acompañaron con un alza de 6,2% y las carnes contribuyeron con una variación de 2,7%. Esos tres grupos concentraron, en los cálculos de la consultora, prácticamente todo el movimiento de la categoría, que agrupa productos de compra cotidiana y alta sensibilidad en el bolsillo.
Dos lecturas para la misma semana
El informe de Analytica para el mismo período arrojó una señal distinta, aunque en la misma dirección. La firma registró una suba de 0,4%, por debajo del 0,8% que había medido en la primera semana de septiembre. De este modo, ambos relevamientos coincidieron en marcar aumentos, pero difirieron en la magnitud y en la trayectoria respecto de las semanas previas.
- Panificados: +9,2% semanal, el rubro de mayor variación en el informe de LCG.
- Verduras: +6,2% semanal, con fuerte incidencia en la canasta relevada.
- Carnes: +2,7% semanal, completando el trío que motorizó la suba.
- Analytica: +0,4% en la misma semana, tras un 0,8% en la semana inicial de septiembre.
Proyecciones privadas para el mes y para el año
Las estimaciones privadas que circulan en el mercado anticipan una inflación general de entre 1,8% y 1,9% para septiembre de 2026, un rango que supera el 1,7% de agosto y que se ubica por debajo del 2,1% de julio. Las consultoras aclararon que se trata de proyecciones, todavía no del resultado mensual definitivo.
El Relevamiento de Expectativas de Mercado (REM) que difunde el Banco Central permite ordenar esas previsiones. La mediana de las respuestas de los analistas ubica a septiembre en 1,8%, a octubre en 1,7% y a noviembre en 1,6%. Para diciembre, el cálculo vuelve a situarse en 1,8%. En ningún caso se contempla una variación mensual inferior al 1,6%.
En la lectura interanual, la proyección del REM para diciembre de 2026 alcanza 30%, con una corrección al alza de 0,21 puntos porcentuales frente a la encuesta previa. Para los próximos doce meses, en cambio, la estimación baja a 21%, con una revisión a la baja de 0,80 puntos. Para enero y febrero de 2027, la variación mensual esperada se ubica en 1,6% en ambos meses.
En el plano agropecuario, la fotografía que describen LCG, Analytica y el REM no es neutra: con carnes y panificados entre los rubros que más empujaron la suba semanal, la decisión que el productor evalúa esta semana pasa por definir qué volumen envía al mercado, cómo negocia los precios con la demanda inmediata y qué proporción retiene frente a un escenario en el que la inflación general vuelve a recalentarse. Esa pulseada entre oferta y expectativas, más que el dato aislado, es la que marcará el ritmo de los próximos registros.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo

Jubilaciones: el haber mínimo acumula una pérdida real del 40,7% desde fines de 2019 y la brecha se sostiene
Producción Porcina en Argentina: 15 años de Expansión y Récord Semestral
